社長のための決算書シリーズ 第2回
「決算書って、3種類あるって聞いたけど、
どれが何なのかよくわからない」
そんな声をよく耳にします。
今回は、その3つを「社長目線」でスッキリ整理します。
前回は「数字がわからないと言った瞬間、銀行の評価が下がる」というお話をしました。では実際に、何を理解しておけばいいのか。今回はその入口として、決算書の全体像をお伝えします。
決算書は「3枚セット」で読む
決算書とひと口に言いますが、正確には主に3つの書類から構成されています。
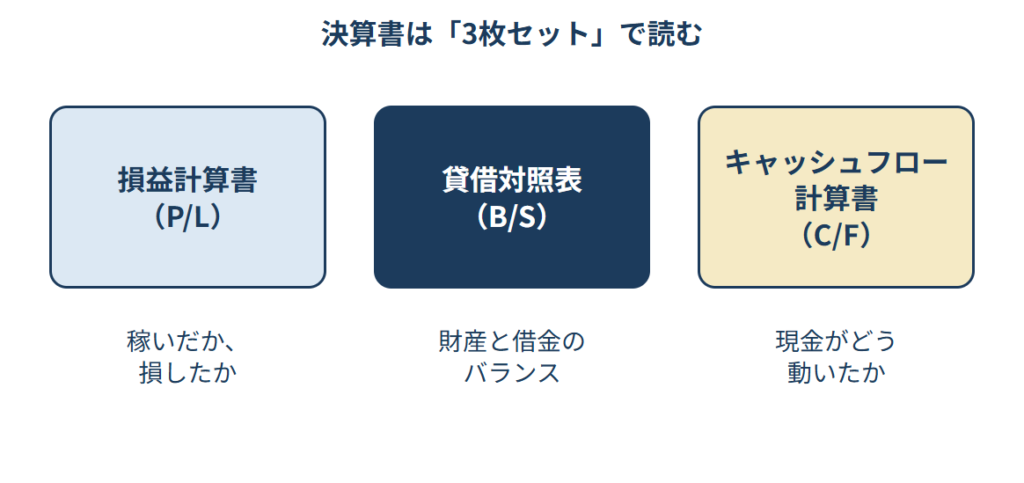
図1 決算書を構成する3つの書類
① 損益計算書(P/L)──「稼いだか、損したか」がわかる
1年間で、いくら売上があって、いくら費用がかかって、最終的にいくら利益が残ったか──を示す書類です。
「会社が儲かっているかどうか」を一番ダイレクトに教えてくれます。
② 貸借対照表(B/S)──「会社の財産と借金」がわかる
決算日現在の「会社が持っているもの(資産)」と「借りているもの(負債)」、そして「自分のお金(純資産)」のバランスを示す書類です。
「会社の体力・安全性」を判断するために、銀行が最も重視する書類でもあります。
③ キャッシュフロー計算書(C/F)──「現金の動き」がわかる
利益が出ていても、手元現金が足りなければ会社は倒産します。この書類は「実際にお金がどう入ってきて、どう出ていったか」を示します。
「黒字倒産」という言葉を聞いたことがあると思いますが、それを防ぐための書類とも言えます。
3つの書類、社長が一番気にすべきはどれか
「3つあるのはわかったけど、全部ちゃんと読まないといけないの?」
そんな声が聞こえてきそうですが、優先順位があります。
まず「損益計算書」で利益を確認する
どれくらい売れて、何にいくら使って、最終的にいくら残ったか。ここが経営の基本です。社長が毎月チェックすべき数字の入口はここです。
次に「貸借対照表」で体力を確認する
利益が出ていても、借金が膨らんでいないか、現金が底をついていないか──銀行はこちらを必ずチェックしています。融資を受ける際に「会社の健全性」を示すのがこの書類です。
「キャッシュフロー計算書」は資金繰りの管理に使う
中小企業では法的な作成義務がない場合も多いのですが、「なぜ利益が出ているのに手元に現金がないのか」という疑問を解く鍵がここにあります。
「利益」と「現金」は別物という落とし穴
初めて決算書を見た社長が最も驚くのが、「損益計算書では黒字なのに、なぜ通帳の残高がこんなに少ないのか」という問題です。
これは「利益」と「現金(キャッシュ)」が別物だからです。
たとえば、売掛金として計上した売上は損益計算書に「収益」として登場しますが、実際に入金されるまでは手元にはありません。反対に、減価償却費は帳簿上の費用ですが、実際には現金が出ていきません。
この「利益とキャッシュのズレ」こそが、中小企業の経営者が最初につまずくポイントです。3つの書類をセットで見ることで、初めてこのズレが見えてきます。
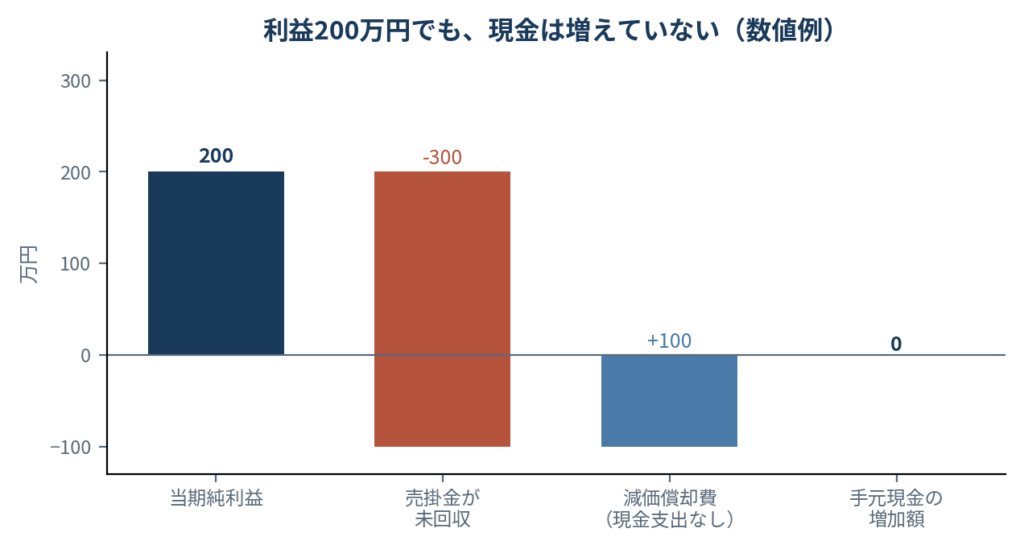
図2 利益と手元現金のズレ(数値例)
決算書は、読み方のコツさえ押さえれば、専門家でなくても必ず理解できます。大事なのは、3枚をバラバラに見るのではなく「セットで読む」習慣をつけることです。
次回は「銀行はあなたの会社の決算書をこのように修正してみている!」と題して、融資を判断する銀行がどの視点で決算書を読んでいるかを解説します。知っているだけで、銀行との交渉力が変わります。