初めての独立・法人設立シリーズ 第2回
起業スタイルを選ぶうえで、最も気になるのが税金の負担ではないでしょうか。個人事業主と法人では課される税金の種類も計算方法も異なります。今回は、個人事業の所得税・住民税・事業税、法人の法人税・法人住民税・法人事業税のしくみを整理し、「累進課税」をめぐるよくある誤解も解いていきます。
個人事業主の税金——主役は「所得税」
個人事業主が負担する主な税金は次の4つです。所得税は5〜45%の累進課税、住民税は所得のおおむね10%(所得割+均等割)、個人事業税は事業所得が290万円を超えた部分に対して業種ごとに3〜5%、そして消費税は売上が1,000万円を超えると課税事業者として納税義務が生じます。
「税率」と「実効税率」は別物——累進課税の誤解
累進課税というと「所得が増えるほど重税になる」というイメージが先行しがちですが、正確には「所得のうち、一定額を超えた部分にだけ高い税率がかかる」仕組みです。たとえば所得税は195万円以下の部分には5%、195万円超330万円以下の部分には10%、というように段階的に税率が上がっていきます。そのため、所得全体に対する実際の負担率(実効税率)は、最高税率よりもかなり低くなるのが通常です。
青色申告特別控除(最大65万円)や基礎控除などを踏まえて試算すると、個人事業主の所得別・実効税率(所得税+住民税+個人事業税の合計、社会保険料は含まず)はおおよそ次のグラフの通りになります。
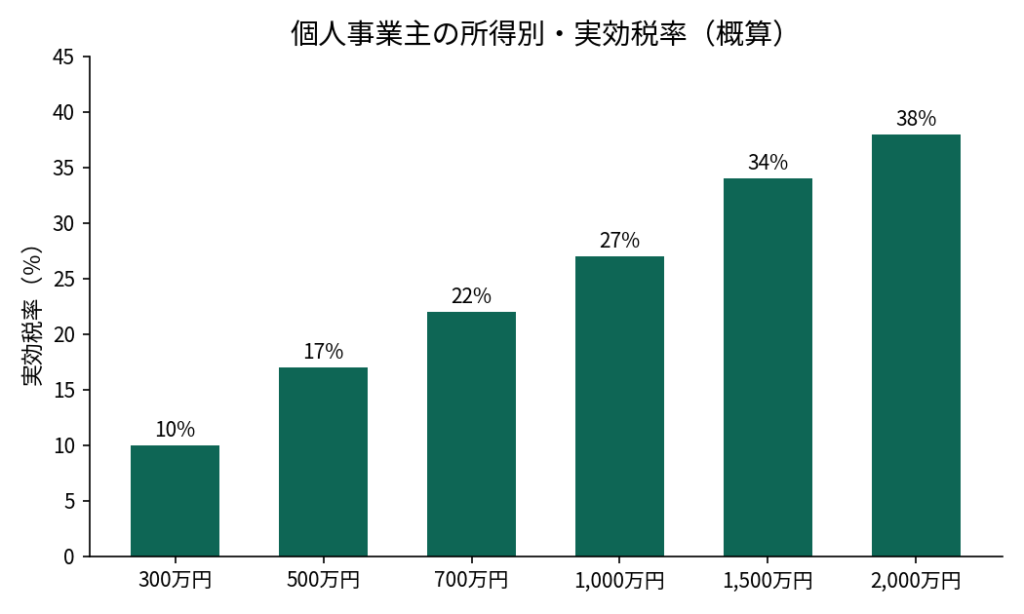
※単身・扶養なし、事業所得以外に他の総合所得はないものと仮定した概算です。実際の税額は各種控除・特例により変動します。
法人の税金——法人税は「比較的一定」
法人税の税率は、所得800万円以下の部分が中小法人の特例で15%、800万円を超える部分は23.2%と、個人の所得税に比べて所得が増えても税率が急増しにくいのが特徴です。これに法人住民税(法人税額のおよそ17%、均等割は最低7万円)、法人事業税(3.5〜7%)、消費税(10%、資本金1,000万円未満なら設立後2年間は免税事業者になれる場合がある)が加わります。
法人化の税務上の大きなメリットは、役員報酬に「給与所得控除」が使えることです。会社の利益を役員報酬として個人に移すことで、法人の課税所得を圧縮しながら、個人の手取りを確保しやすくなります。
税率まとめ表
| 税目 | 個人事業主 | 法人 |
|---|---|---|
| 所得課税 | 所得税 5〜45%(累進) | 法人税 中小15〜23.2% |
| 住民税 | 所得の約10%が一律 | 法人税の約17%+均等割最低7万円 |
| 事業税 | 3〜5%(290万円超の部分) | 3.5〜7% |
| 消費税 | 売上1,000万円超で課税事業者 | 設立後2年間免税の場合あり |
どちらが得か——所得水準で分かれ目が変わる
個人事業は累進課税のため、所得が低いうちは税負担が軽く済みますが、所得が上がるほど負担率が上昇します。法人税は税率が比較的一定なので、事業利益が年700〜800万円を超えてくるあたりから、法人化による節税効果が設立・維持コストを上回りやすくなる、というのが一般的な目安です。ただし、これはあくまで税金だけを見た場合の話。次回は社会保険料まで含めた総合的な負担額のシミュレーションをご紹介します。