初めての不動産投資シリーズ 第1回
私が不動産投資を決断したのは2014年のことです。きっかけは、ロバート・キヨサキ氏の著書『金持ち父さん 貧乏父さん』との出合いでした。1997年にアメリカで刊行されたこの本は、全世界で累計2,800万部以上を売り上げたベストセラーで、日本では2000年に翻訳版が出版されています。しかし、「不動産投資をしよう」という決断に至るまでには、長い紆余曲折がありました。
■「借金はしてはいけない」という思い込み
不動産はとにかく高額です。100%現金で購入するというわけにはなかなかいきません。自宅購入の際に住宅ローンを組むのはその典型的な例でしょう。不動産の購入には、どうしても「借金をして返済する」という行為がついてまわります。
当時の私は、「借金はするべきではない」と強く思い込んでいました。車を買うときも現金払い、自宅は賃貸、リースやローンという選択肢は最初から除外していたのです。
■「借金=悪」という刷り込みはどこから来たのか
子どものころ、テレビドラマや漫画でよく目にしたのが、「サラ金から借金して、返済できなくなり、やがて裏社会、犯罪へ引き込まれていく」というストーリーでした。こうしたパターンは非常に多く、定番ともいえるものでした。また、学校の友人関係でも、「人からお金を借りて返さない」ルーズな人間は、困った存在の代名詞のように扱われていました。こうした経験が積み重なって、「借金=悪」というイメージが自然と染みついていったのだと思います。
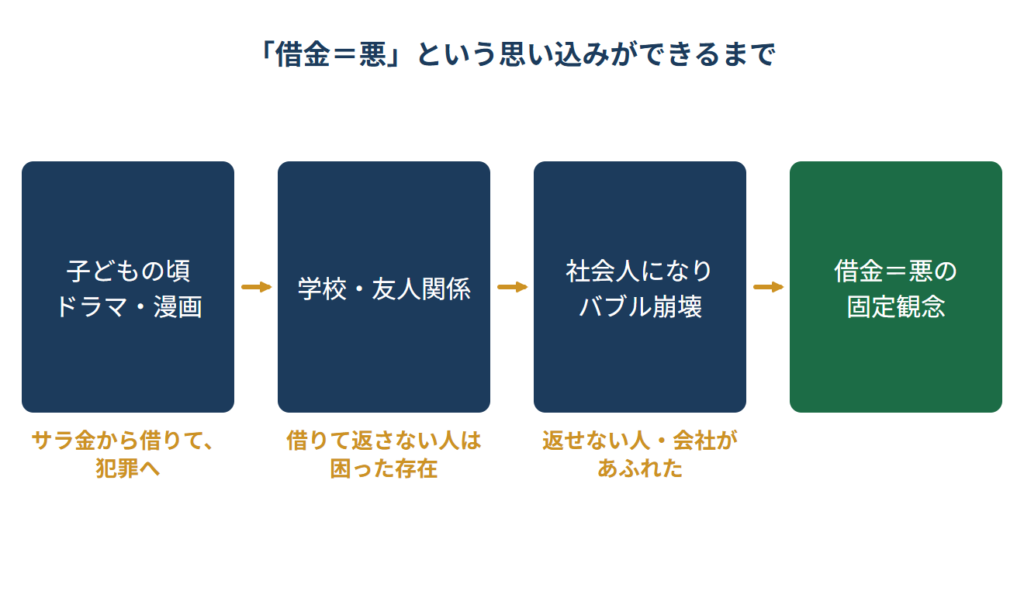
図1:「借金=悪」という思い込みができるまで
■ バブル崩壊が強化した「借金恐怖」
社会人になってからは、「バブル崩壊」という現実が、その思いをさらに強固にしました。バブル全盛期には、大学の友人が入社した会社では、入社1年目の新入社員にもタクシーチケットが配られ、残業後なら自由に使えるという時代でした。私が入社した会社では、2年目の全体研修が海外旅行だったほどです。それがバブル崩壊とともにすべて消えてしまい、借金を返せなくなった人や会社が世の中にあふれ返りました。
私自身も、銀行の「不良債権処理」に携わった経験があります。小泉政権時代には多くの外資系ファンドが日本に進出し、日本の銀行が放出する「不動産担保付き不良債権」を安値で買いあさりました。銀行は、いわゆる「ポンカス債権」(不動産担保のついていない債権)を目玉物件に抱き合わせ販売することで、不良債権を粛々と処理していったのです。当時の債務者たちは口々に「銀行に唆されて高額な不動産投資をさせられた」と訴えており、銀行が直接、債務者に返済を迫ることは難しい状況でした。しがらみのない海外ファンドがいったん買い取るというプロセスが、どうしても必要だったのでしょう。
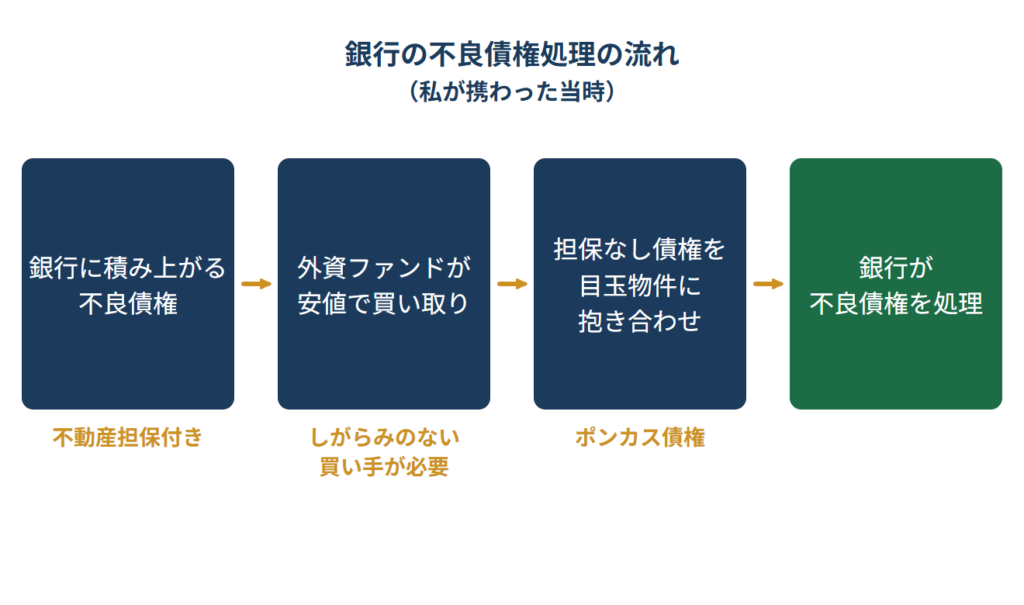
図2:銀行の不良債権処理の流れ
■ それでも、私は不動産投資に踏み切った
バブル時代に不動産投資で多額の借金を抱え、返済不能に陥る──そういった事態が大量に発生したことも、「借金=悪」「不動産投資=危険」というイメージに拍車をかけた一因だったと思います。私も最初は、まったく同じ印象を持っていました。しかも借金の原因が不動産投資だというのですから、「不動産投資のために借金をする」という発想は、はじめからまったくありませんでした。
それでは、どのようにして私は「借金=悪」という固定観念を乗り越え、不動産投資に踏み切ることができたのでしょうか。その考え方の変遷を、次回の記事からくわしく紐解いていきます。
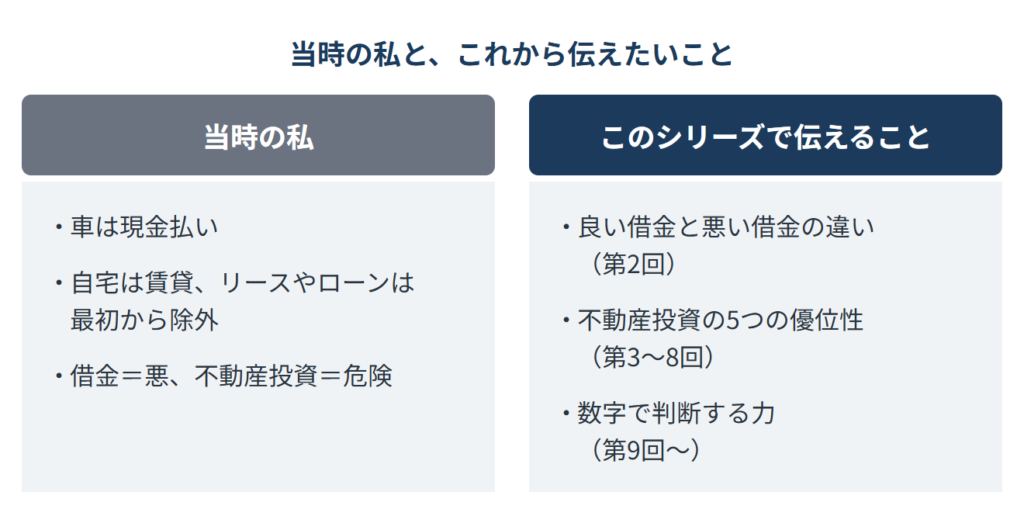
図3:当時の私と、これから伝えたいこと
【まとめ】
「借金=悪」という思い込みは、子どものころのドラマや人間関係、そしてバブル崩壊という社会的な体験が積み重なって生まれました。しかし、その思い込みが正しいかどうかは、借金の中身によって変わります。
次回は、ロバート・キヨサキ氏の考え方をきっかけに、「良い借金」と「悪い借金」の違いを具体的に紐解きます。