初めての不動産投資シリーズ 第2回
前回は、私自身が長年「借金=悪」という固定観念を持ち続けてきた経緯についてお話しました。では、その思い込みはどのようにして覆ったのでしょうか。きっかけとなったのが、ロバート・キヨサキ氏の著書『金持ち父さん 貧乏父さん』に書かれていた「借金には良い借金と悪い借金がある」という一節でした。今回は、その違いを具体的に紐解いていきます。
■「悪い借金」とはどういうものか
悪い借金の特徴は、返済できる見込みがないか、返済できる確率が著しく低いこと、将来への投資ではなく単なる浪費のための借入であること、そして借りることで「よりよい未来」を描けない状態での借入であること、の3つです。
わかりやすい例は、収入のない状態で生活費のために人からお金を借りるケースです。借りたお金を使い切っても状況は何も変わらず、単なる延命にすぎません。また、飲食や娯楽のためにカードローンを積み上げたり、ギャンブルで膨らんだ借金を新たな借金で補填し続けたりするのも、典型的な「悪い借金」です。借りたお金が何も生み出さないまま消えていくだけなのです。さらに、「支払手形の決済のためだけに借金を繰り返す自転車操業」も、時間を稼いでいるだけで、いずれ資金繰りが行き詰まる負のスパイラルです。
■「良い借金」とはどういうものか
反対に「良い借金」は、浪費ではなく投資のための借入で、借りたお金が支払利息を上回る収益を生む可能性が高く、借りたお金で今まで発生していた支出を削減できる、そして万が一予想外の損失が出ても一定のリカバリーが効く、という特徴を持ちます。一言でいえば、良い借金とは「借りることで、よりよい未来を手繰り寄せる」手段です。
最もわかりやすい例が、賃貸不動産投資です。金融機関から借入をして不動産を購入し、毎月の家賃収入が支払利息を上回っていれば、借金が「収益を生む機械」として機能していることになります。仮に当初の収益予測を下回ったとしても、物件を売却して借入残高の大部分を返済できる可能性が高い点も、不動産投資が「良い借金」の代表例とされる理由です。事業拡大のための銀行借入や生産設備への投資も、同じく「良い借金」に分類されます。
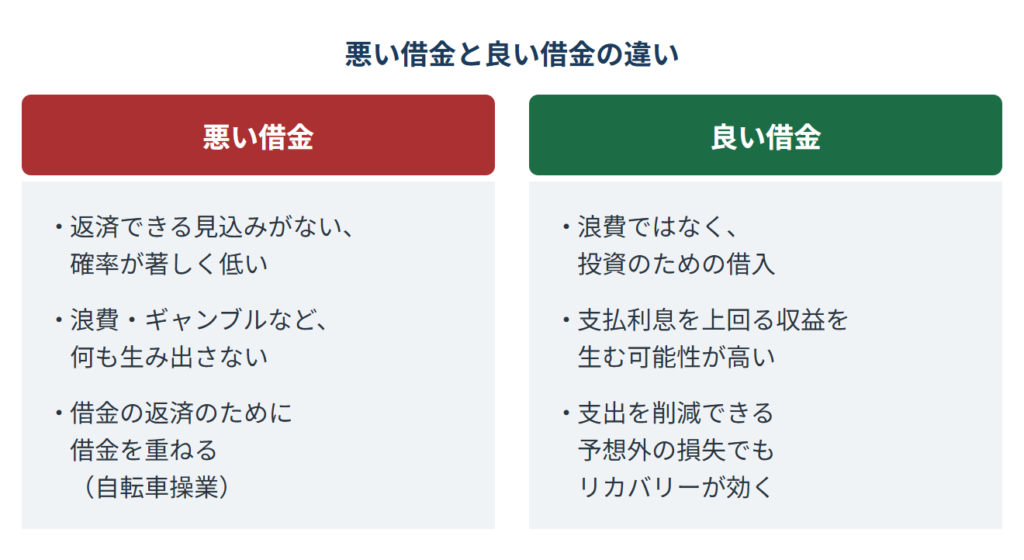
図1:悪い借金と良い借金の違い
■ 良い借金が「収益を生む機械」になる仕組み
賃貸不動産の仕組みを整理すると、次のようになります。借りたお金で購入した不動産が家賃収入を生み、その家賃が利息の支払いを上回る限り、借金そのものが収益の源になります。住宅ローンはやや特殊で、家賃収入は発生しませんが、毎月支払っていた賃料が不要になり、完済後には資産として手元に残ります。住宅ローンが必ずしも「悪い借金」ではないことは確かです(「持ち家vs賃貸」の論争は、別の回で取り上げます)。
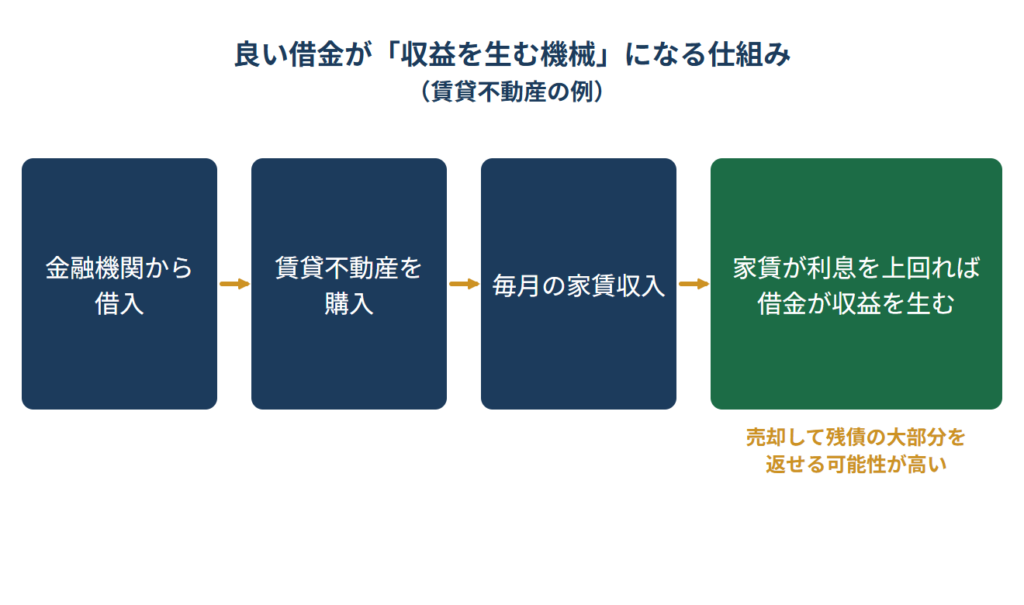
図2:良い借金が収益を生む仕組み
■「良い借金」にもリスクはある
ただし、「良い借金」であれば必ず成功する、というわけではありません。不動産投資には、空室リスク・価格下落リスク・金利上昇リスクといった複数のリスクがあります。株式やFXであれば、相場の急落による逆ザヤが最大の脅威です。リスクの大きさによっては、「良い借金」が「悪い借金」に様変わりすることもあります。
だからこそ、借入を行う前には必ず「収益シミュレーション」と「リスク想定」を行う必要があります。投資とは突き詰めれば「数字との格闘」です。「自分は数字が苦手」では通用しません。最低限の知識を身につけることが、投資家としての第一歩です。
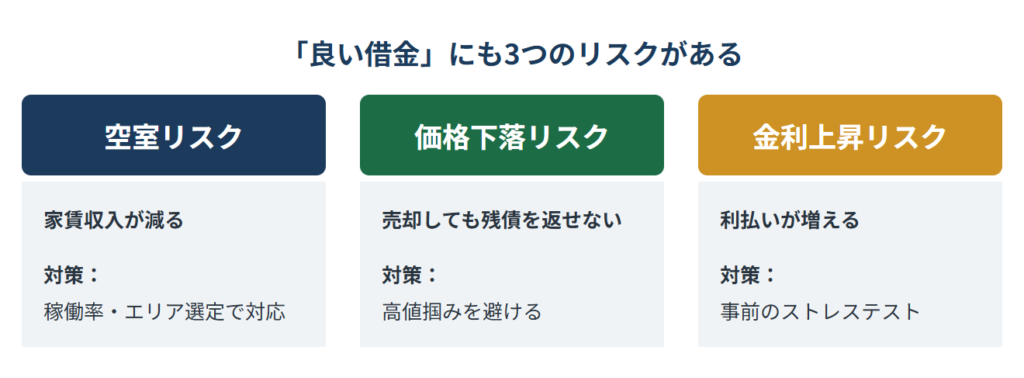
図3:「良い借金」にも3つのリスクがある
【まとめ】
良い借金は、借りることで「収益・資産・節約」のいずれかを生み出せる借金、悪い借金は、何も生み出さず消費や補填に消えていく借金です。そして良い借金も、リスクを正しく把握して初めて「良い借金」になります。
次回は、数ある投資商品の中で、なぜ「不動産」なのかを、5つの優位性として概観します。