経営者保険シリーズ 第1回:加入すべきか否か、二つの立場を整理する
「経営者は保険に入るべきか、それとも要らないか」——この問いに対する答えは、実は「入るべき保険」と「入るべきでない保険」がある、という一言に集約されます。今回から始まるシリーズでは、感情論ではなく数字とロジックで、この結論に至るまでの考え方を順を追ってお伝えします。まずは、経営者の間でよく聞かれる2つの相反する意見を整理するところから始めましょう。
よくある意見①:「保険は掛け捨てでムダ、貯金の方がいい」
この意見の背景には、いくつかの実態があります。低解約返戻率型商品の増加で貯蓄性への期待が薄れていること、2019年の税制改正・国税庁通達により節税効果の大きい商品が事実上使えなくなったこと、そして「保険=節税商品」という売られ方への不信感が業界内外に根強く残っていることです。実際、過去に節税目的で組成された商品が通達改正で意味を失った例は少なくなく、この意見には相応の合理性があります。
よくある意見②:「保険は絶対必要、節税にもなる」
一方で、保険料の一部が損金算入でき利益圧縮につながるという理解、退職金の原資や事業承継資金として積み立てられるという期待から、「保険は絶対に必要」と考える経営者も少なくありません。ただし、この意見には落とし穴もあります。「勧められるがまま」で保障内容や必要性を精査せず、保険会社や代理店の提案額をそのまま契約してしまうケースが実務上は多く見られるのです。
結論を先出しすると
保険に「入る/入らない」の二択ではなく、節税効果だけを目的に保障ニーズや出口設計を無視して加入した「入るべきでない保険」と、必要保障額に基づき出口まで設計された「加入すべき保険」があります。前者は節税のためだけの加入根拠が説明できない保険、後者は借入残高や固定費から逆算した必要保障額があり、退職金や事業承継資金としての出口も計画されている保険です。次回以降、この結論に至る根拠を一つずつ確認していきます。
興味深いのは、両論ともに「正しい前提」に立っていることです。不要論は税制改正後の節税効果の縮小という事実を、必要論は損金算入や資金準備というメリットの実在を、それぞれ正確に捉えています。かみ合わないのは、両者が「何を判断基準にするか」という一点だけであり、その基準こそが本シリーズを通じてお伝えする「必要保障額」なのです。
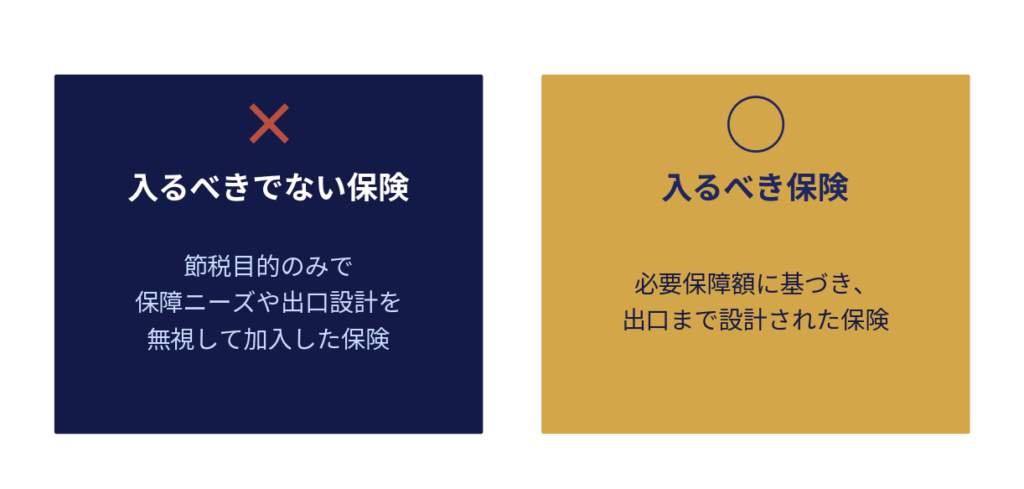
「入るべきでない保険」と「入るべき保険」の違い
この判断を先送りにするとどうなるか
「いずれ考えよう」と判断を先送りにしている間にも、経営者は年齢を重ねます。新規加入や見直しは年齢が上がるほど保険料が割高になり、健康状態によっては加入自体が難しくなることもあります。つまり「入るべきか」を判断すること自体には、実は時間的な制約があるのです。両論のどちらに共感するとしても、まずは自社の状況を数字で把握し、早い段階で判断の土台を作っておくことが重要です。一度「不要」と判断した場合でも、借入や後継者の状況は数年単位で変化するため、判断を一度きりのものとせず、決算のタイミングなどで折に触れて見直す姿勢も欠かせません。
まとめ
「保険は要る」「要らない」という単純な二項対立では、正しい判断はできません。次回は、保険不要論の根拠となっている2019年の税制改正について、改正前後を具体的に比較しながら詳しく見ていきます。