経営者保険シリーズ 第2回:節税保険バッシングの背景を正しく理解する
「保険は節税にならないから不要」という意見には、たしかな根拠があります。2019年の税制改正で、法人保険の損金算入ルールが大きく変わったのです。今回はその内容を、改正前後で比較しながら整理します。この改正の内容を正確に理解しておくことは、これから保険を検討するうえでの前提知識として欠かせません。
改正前後で何が変わったのか
| 改正前(〜2019年7月7日) | 改正後(2019年7月8日〜) | |
|---|---|---|
| 損金算入の考え方 | 多くの長期定期保険で「保険料の1/2を損金、1/2を資産計上」という定額ルールが使えた | 最高解約返戻率に応じた4段階の按分ルール(50%以下は全額損金、50%超は返戻率が高いほど資産計上割合が増加) |
| 高返戻率商品の扱い | 返戻率90%近い商品でも一律1/2損金にできるケースがあり、節税効果の大きい商品が主流だった | 返戻率が高い商品ほど資産計上割合が大きくなり、単純な「1/2損金」は使えなくなった |
| 節税効果 | 保険料の損金算入により、大きな利益圧縮効果を狙う設計が可能だった | 節税効果は大幅に縮小。保障ニーズを起点にした設計へと重心が移った |
つまり何が起きたのか
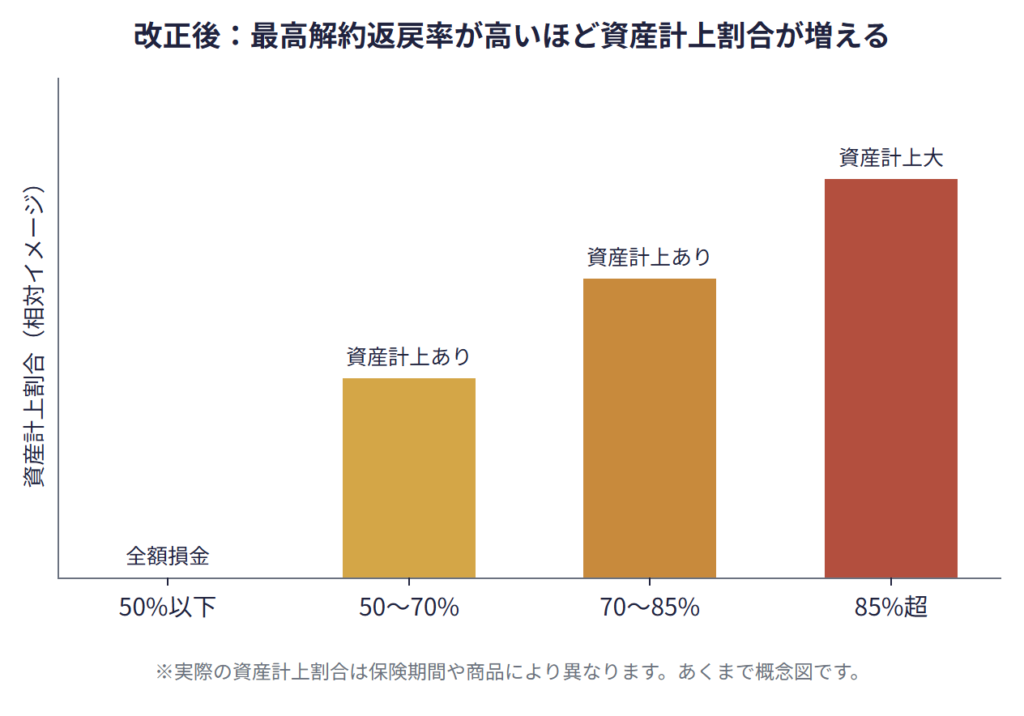
改正後は最高解約返戻率が高いほど資産計上割合が増える仕組みに
結果として、「節税のためだけに保険に入る」設計は成立しにくくなり、保障ニーズを起点にした加入判断がより重要になりました。返戻率が高い商品ほど資産計上割合が増えるため、節税効果を最大化する目的だけで商品を選ぶ合理性は、以前より確実に下がっています。かつて主流だった「返戻率90%前後の商品に加入し、数年後に解約して差益を得る」という節税スキームは、この改正でほぼ機能しなくなったと言ってよいでしょう。
とはいえ、この改正は保険の損金算入そのものを禁じたわけではありません。あくまで「返戻率が高いほど資産計上割合が増える」という按分ルールに整理されただけであり、返戻率50%以下の商品であれば従来通り全額損金の扱いが可能です。改正の本質は、節税効果と保障の関係をより実態に即したものにした、という点にあります。
まとめ
2019年の改正は、「節税を目的に保険に入る」ことの合理性を大きく下げました。ただし、これは保険そのものが不要になったことを意味しません。次回は、それでも保険が「本当に不要」なケースと、発想の転換について解説します。