初めての独立・法人設立シリーズ 第3回
税金と並んで見落とせないのが社会保険です。個人事業主と法人では加入する制度が異なり、将来の年金額や万一のときの保障にも差が出ます。さらに、個人事業主が意外と気づいていない「国民健康保険が急に跳ね上がる」ケースについても解説します。
国民健康保険 vs 健康保険・厚生年金
個人事業主は国民健康保険と国民年金(月額約1.7万円)に加入し、保険料は全額自己負担です。法人の役員・従業員は健康保険(協会けんぽ等)と厚生年金に加入し、保険料は会社と折半します。将来受け取れる年金額にも大きな差があり、国民年金のみの場合は月約6.5万円ですが、厚生年金+基礎年金なら月15万円以上になるケースも珍しくありません。また、傷病手当金・出産手当金は国民健康保険にはなく、健康保険にはある点も重要な違いです。
| 比較項目 | 個人事業主 | 法人(役員・従業員) |
|---|---|---|
| 医療保険 | 国民健康保険 | 健康保険(協会けんぽ等) |
| 年金 | 国民年金(月額約1.7万円) | 厚生年金(収入に応じた額) |
| 保険料の負担 | 全額自己負担 | 会社と折半(会社が半分負担) |
| 将来の年金額 | 国民年金のみ(月約6.5万円) | 厚生年金+基礎年金(月約15万円以上) |
| 傷病手当金 | なし | あり(病気・ケガで休業時に給付) |
| 出産手当金 | なし | あり(出産前後の休業中に給付) |
落とし穴:国保は「その他の所得」でも跳ね上がる
国民健康保険料は、前年の「総所得金額等」を基準に算定されます。ここで重要なのは、事業所得だけでなく、不動産や金融資産の譲渡所得、生命保険の満期保険金・解約返戻金(一時所得)、暗号資産の売却益(雑所得)なども合算の対象になるという点です。つまり、本業とは関係のない副収入が多額に発生した年は、翌年度の国保保険料が一気に跳ね上がることがあります。
一方、会社員や役員が加入する健康保険は標準報酬月額(給与)を基準に保険料が決まるため、副収入があっても保険料への影響は限定的です。国保には年間の保険料に上限(賦課限度額)があり、目安として年106万円程度(自治体・年度により変動)ですが、上限に達するまでは想像以上に増額する可能性があるため、大きな譲渡益や雑所得が見込まれる年は、納税・納付資金をあらかじめ準備しておくか、法人化して健康保険に切り替えることも選択肢になります。
税・社会保険料を合算するとどうなる?
社会保険料まで含めた総合的な負担を試算すると、事業利益の水準によって有利・不利が入れ替わります。単身・扶養なし、社会保険料と基礎控除のみを考慮した概算(各種特例は除く)では、次のような結果になります。
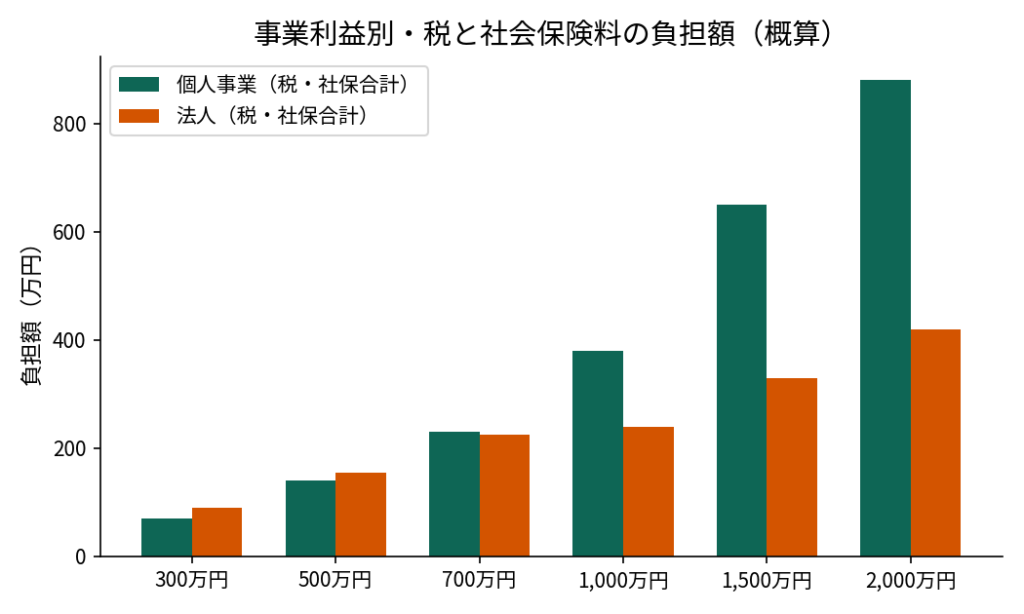
※事業所得以外に他の総合所得はないものと仮定した概算です。
まとめ
事業利益が年間700〜800万円を超えてくると、税・社会保険料の合計でも法人の方が有利になりやすい傾向があります。ただし、これはあくまで目安であり、個別の家族構成や控除の状況によって結果は変わります。次回は、これ以外にかかる「設立・維持コスト」について詳しく見ていきます。