社長のための決算書シリーズ 第3回
融資を申し込む前に、ぜひ知っておいていただきたいことがあります。
銀行は、あなたが提出した決算書を「そのまま」信じているわけではありません。
前回は「決算書は3枚セットで読む」というお話をしました。今回は少し視点を変えて、「銀行側が決算書をどう読んでいるか」をお伝えします。
銀行には「独自の採点基準」がある
銀行が融資を判断する際、税務上の決算書をそのまま使うわけではありません。提出された決算書をもとに、銀行独自の視点で「実態に近い数字」へ修正した上で評価を行います。
この作業を、業界では「実態把握」や「修正財務分析」と呼びます。
「なぜ修正するのか?」
税務上の決算書は「税金をなるべく少なくする」方向に作られることが多い。しかし銀行が知りたいのは「この会社は本当に返済能力があるか」という実態です。その乖離を埋めるために、銀行は独自に修正を加えるのです。
銀行が行う「5つの主な修正」
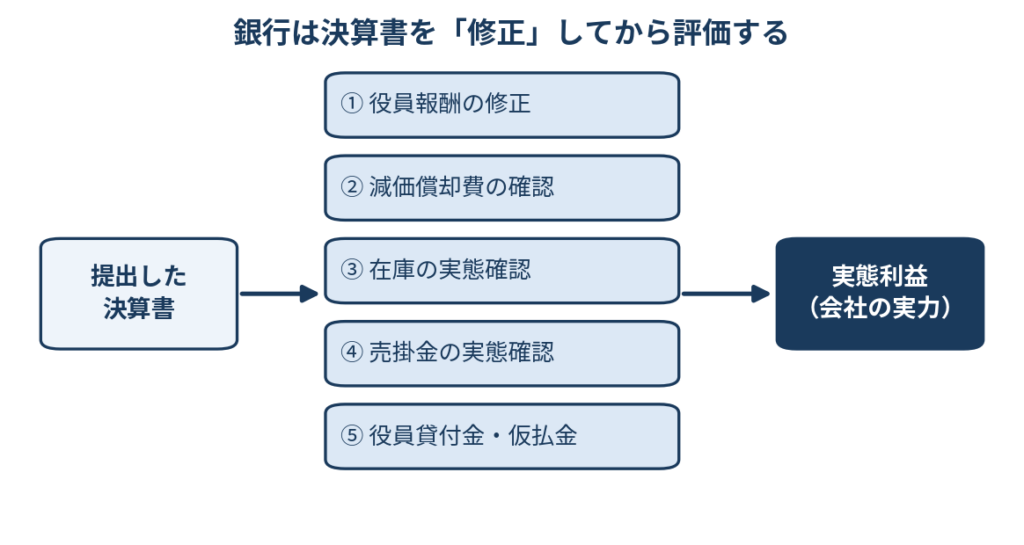
図1 銀行が行う5つの主な修正
① 役員報酬の修正
役員報酬を高く設定して利益を圧縮している場合、銀行は「適正な役員報酬額」を想定して利益を修正します。
「社長に高い給料を払って利益をゼロにしている会社」は、実態利益が隠れているとみなされる場合があります。
② 減価償却費の確認
減価償却を意図的に少なく計上している会社は、利益が過大に見えている可能性があります。
銀行は「正常な減価償却を行った場合の利益」を計算し直して評価します。減価償却の「節約」は銀行には通じません。
③ 在庫(棚卸資産)の実態確認
帳簿上の在庫が実際には販売できない不良在庫だった場合、資産価値がないとみなして修正されます。
「在庫が多い=資産がある」は銀行には通用しません。動いていない在庫は資産ではなくリスクとみなされます。
④ 売掛金の実態確認
回収できない可能性が高い売掛金(不良債権)は、資産として認められない場合があります。
特定の取引先への売掛金が長期間残っている場合、銀行は「本当に回収できるのか?」と疑います。
⑤ 代表者への貸付金・仮払金
決算書に「役員貸付金」や「仮払金」が計上されている場合、銀行は厳しい目で見ます。
これは「会社のお金を社長個人が使っている」とみなされるため、実質的にマイナス評価の要因になります。できれば決算前に解消しておくべき項目です。
修正後の「実態利益」で評価が決まる
こうした修正を加えた後の利益を「実態利益」と呼びます。銀行はこの実態利益をベースに、融資可否・融資額・金利を判断します。
たとえば、税務上の申告利益が300万円であっても、役員報酬の修正・減価償却の修正などを加えた結果、実態利益が1,000万円と評価されることもあります。逆に、帳簿上は黒字でも実態利益がマイナスと判断されることもあります。
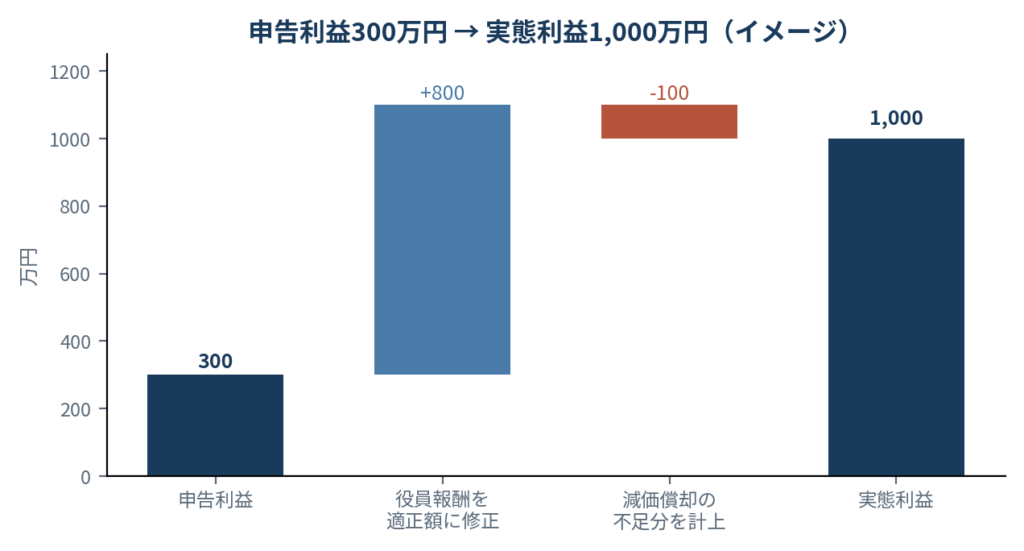
図2 申告利益と実態利益の関係(イメージ)
銀行が見ているのは「申告書の数字」ではなく「会社の実力」です。
社長として知っておくべきこと
この仕組みを知った上で、経営者として意識していただきたいことが2つあります。
ひとつは、「税務上の節税」と「銀行評価」はトレードオフになりえるということです。節税のために利益を圧縮すると、銀行からは「稼げていない会社」と評価されるリスクがあります。この点については次回(第4回)で詳しくお伝えします。
もうひとつは、決算書に「説明できない数字」を残さないことです。役員貸付金・不明な仮払金・長期間動いていない在庫や売掛金──こうした項目は、銀行が必ず確認するポイントです。顧問税理士と一緒に、事前に整理しておくことをお勧めします。
銀行はプロの目で、あなたの決算書を修正・分析しています。その視点を知っているかどうかで、銀行との関係性は大きく変わります。
次回は「節税している会社は銀行の評価が下がる!」と題して、節税と銀行評価の関係を具体的に解説します。「節税は正義」という常識を、一度疑ってみてください。
▶ 次回(第4回):「節税している会社は銀行の評価が下がる!」