経営者保険シリーズ 第3回:保険=節税ではなく保険=保障という視点へ
前回、2019年の税制改正により「節税のためだけに保険に入る」合理性が下がったことをお伝えしました。では、保険はもう不要なのでしょうか。今回は、実際に不要と言えるケースと、そこから導かれる発想の転換について解説します。
実際、保険が不要なケースも存在する
- 内部留保が潤沢——万一の際にも自己資金だけで事業継続・借入返済に対応できる財務体力がある
- 後継者・事業承継の課題がない——後継者不在リスクや自社株評価対策としての保険ニーズが小さい
- 個人保証や属人的信用への依存が低い——会社の資金調達が経営者個人の信用に大きく依存していない
これらすべてに当てはまる会社では、無理に保険へ加入する必要性は低いといえます。特に内部留保が厚く、金融機関からの評価も会社の実績そのものに基づいている場合、経営者個人のリスクをことさら保険で手当てする優先度は下がります。
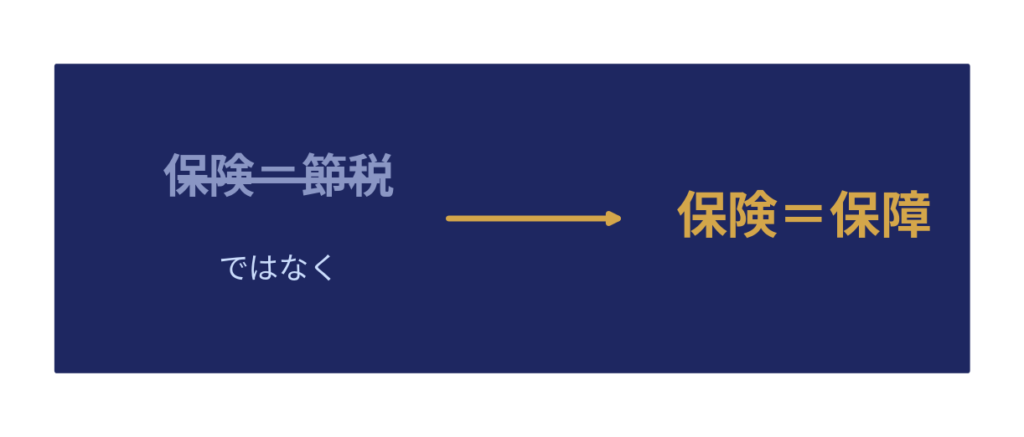
ここで視点を変える:保険=節税ではなく保険=保障
判断の出発点を「節税」から「保障」へ
節税効果は、あくまで保険という金融商品の「副次的な性質」にすぎません。判断の出発点にすべきは、「万一の際、会社と家族にいくらの保障が必要か」という一点です。この視点に立つと、保険の要不要は「自社にその保障ニーズがあるかどうか」で決まる、というシンプルな話になります。
言い換えれば、「保険に入るべきか」という問いは、実質的には「うちの会社は、経営者に何かあったときの資金手当てができているか」という問いに置き換えられます。内部留保・個人保証の状況・後継者の有無を確認した結果として保険が不要という結論に至るのであれば、それは合理的な判断です。逆に、これらを確認せずに「なんとなく」保険に入らない、あるいは入る、という判断は避けるべきでしょう。
この発想の転換は、保険会社や代理店の説明を鵜呑みにしないためにも重要です。「この商品は節税になります」という説明だけで判断するのではなく、「そもそも自社にはどれだけの保障が必要なのか」を先に自分たちで整理しておくことで、提案内容が自社に合っているかどうかを主体的に見極められるようになります。
判断のための最初の一歩
保障ニーズの有無を確認する最初の一歩は難しいものではありません。個人保証付き借入金がどれだけあるか、後継者が決まっているか、決まっていない場合に経営が引き継がれるまでどれくらいの期間がかかりそうか——この3点を書き出してみるだけで、自社が「保険が不要なケース」に当てはまるのか、それとも保障を検討すべきなのかが、おおよそ見えてきます。次回以降で紹介する具体的なリスクとデータも、この整理をより精緻にするための材料としてお使いください。
まとめ
保険の要不要は、節税効果ではなく保障ニーズの有無で判断すべきものです。次回は、その保障ニーズの正体——経営者に何かあった場合、会社に具体的にどんなリスクが生じるのかを、4つの類型と統計データから詳しく見ていきます。